三菱UFJ銀行の振込手数料について、ATMや三菱UFJダイレクト(ネットバンキング)での同行・他行宛ての料金体系から、手数料を無料・お得にするための具体的な仕組みまで、最新の動向を踏まえて詳しく解説します。銀行の手数料はわずか数百円の違いであっても、頻繁に利用する人にとっては積もり積もって大きな負担になるものです。本記事では、コストを最小限に抑えるための賢い選択肢や、意外と知られていない優遇特典の活用法を網羅的にまとめています。
金融機関のデジタル化やサービスの統廃合が進む中、ATMとインターネットバンキングでは料金設定や条件が大きく異なります。実態に即した正しい知識をつけることで、無駄な出費を防ぎ、よりスマートに口座を運用することが可能です。ここでは、各サービスの詳細な内訳や、見落としがちなポイントをプロの視点で徹底的に紐解いていきます。
【この記事の重要ポイントまとめ】
- 要点1:三菱UFJダイレクトを活用することで、ATM窓口や店舗での手続きに比べて他行宛ての振込手数料を大きく抑えられる。
- 要点2:「スーパーデビット」や「エコ通帳」などの条件をクリアすることで、ATM手数料の優遇や無料特典を受けられる。
- 要点3:法人振込や引き落としも含め、日常的な決済コストを下げるには、自身の取引スタイルに合わせたデジタルサービスの併用が不可欠。
三菱UFJダイレクトとATMにおける基本の振込手数料体系
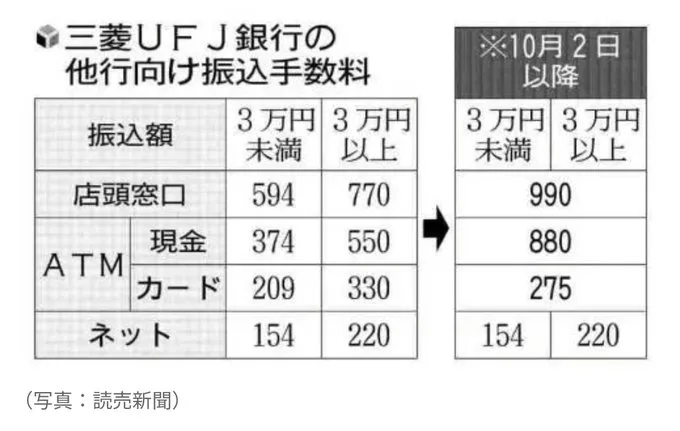
三菱UFJ銀行における振込手数料は、利用するチャネル(窓口、ATM、インターネットバンキングの三菱UFJダイレクト)や、振込先の口座が同行宛てか他行宛てかによって細かく分類されています。まず前提として知っておくべきなのは、店舗窓口での手続きが最もコストが高く設定されており、次いでATM、そして最も安価または条件付きで無料になるのがインターネットバンキングであるという構造です。
公式発表資料や近年のサービス改定データによると、三菱UFJダイレクト経由での同行宛て振込については、多くのケースで優遇措置が適用され、実質的に負担が軽減される仕組みが整っています。一方で、他行宛ての振込については金額の大小や会員ランクに応じた規定が適用されるため、あらかじめそれぞれの基準を把握しておくことが賢明な資金管理の第一歩となります。
同行宛てと他行宛てで異なる料金とメリットの比較
振込先が同じ三菱UFJ銀行の口座であるか、あるいは別の金融機関(都市銀行、地方銀行、ネット銀行、信用金庫など)であるかによって、発生するコストには顕著な差が生まれます。同行宛てであれば、多くのデジタル取引において優遇が受けられる一方、他行宛ての場合は標準的な所定の手数料が発生するのが一般的です。
以下の比較表では、主なチャネルごとの振込手数料の傾向や、それぞれの特徴を整理しています。自身の利用頻度や金額規模と照らし合わせながら確認してください。
| 利用チャネル・方法 | 同行宛ての傾向 | 他行宛ての傾向 | 主な特徴・注意点 |
|---|---|---|---|
| 窓口・店舗 | 高めの手数料設定 | 最も高額な手数料設定 | 対面での確実な手続きが可能だがコスト面では非推奨 |
| ATM(同行カード利用) | 時間内・条件付きで有利 | 一律の所定料金が発生 | 設置場所や利用時間帯により手数料が変動する場合あり |
| 三菱UFJダイレクト(ネットバンキング) | 優遇によりお得・無料化多数 | 窓口・ATMより割安に設定 | 24時間自宅から手続き可能でコストパフォーマンスが非常に高い |
このように、コスト削減を最優先に考えるのであれば、店舗や従来のATMに頼るのではなく、スマートフォンやパソコンからアクセスできるインターネットバンキングを主軸に据えるのが極めて合理的です。特に小まめな送金や固定費の支払いが複数ある場合、チャネルの選択が家計やビジネスの収支に直結します。
手数料を無料・お得にするための具体的な仕組み
「できることなら手数料は一円も払いたくない」というのは、すべての利用者共通の願いでしょう。三菱UFJ銀行では、特定の条件を満たすことで手数料を抑えたり、無料特典を適用させたりするための多様な仕組みを用意しています。その代表的なアプローチが、各種サービスや口座形態の連携です。
例えば、紙の通帳を発行しない「エコ通帳」への切り替えや、Visaデビット機能が付帯した「スーパーデビット」の活用、さらには給与受取りや一定の資産残高維持などが、優遇プログラムの判定基準として機能します。スマート口座や関連アプリを日常的に利用し、取引実績を積み重ねることで、ATM利用手数料や他行宛ての振込手数料の無料回数が付与される仕組みを最大限に活用するのが、現代の最も効率的なマネーハックといえます。
コンビニATMや引き落としに関する賢い利用テクニック
銀行の専用ATMだけでなく、身近なコンビニエンスストアに設置されている提携ATMを利用する機会も多いはずです。コンビニATMは24時間いつでもアクセスできる利便性がある反面、時間帯や利用状況によっては別途手数料やATM利用料が発生するケースがあります。
また、公共料金やクレジットカードの「引き落とし」に関しても、指定口座からの自動振替の仕組みを正しく理解しておくことが大切です。残高不足による引き落としエラーを防ぐことはもちろん、引き落としに伴う諸条件や、関連する優遇サービスの適用状況を定期的にチェックしておくことで、思わぬ無駄なコストの発生を防ぐことができます。日頃からアプリ等で口座残高と入出金履歴をリアルタイムに把握しておくことが、予期せぬ出費を食い止める最大の防御策となります。
法人振込手数料とビジネスシーンでのコスト最適化
個人利用だけでなく、個人事業主や中小企業などの法人による「法人振込手数料」のコントロールも非常に重要な課題です。取引先への買掛金や従業員への給与振り込みなど、ビジネスにおいて振込の回数と金額規模は個人とは比較にならないほど大きくなります。
法人向けのインターネットバンキングや専用の優遇プランを導入することにより、1件あたりの振込手数料を大幅に引き下げることが可能です。また、複数の取引銀行を使い分けるのではなく、メインバンクのデジタルサービスへ集約することで、ボリュームディスカウントや月額の優遇枠を効率よく引き出す戦略が、企業の財務体質強化に直結します。
【振込手数料三菱 ufj】に関するよくある質問(FAQ)
Q1:三菱UFJダイレクトを利用した場合、同行宛ての振込手数料は本当に無料になりますか?
A1:多くの取引において同行宛ての振込手数料は優遇され、無料となるケースが一般的です。ただし、一部の特殊な口座種別や条件によっては適用外となる場合もあるため、事前に最新の規定を確認することをおすすめします。
Q2:コンビニATMで振込を行う際、手数料を安くする方法はありますか?
A2:提携先のコンビニATMでは通常所定の手数料がかかりますが、預金残高や特定の優遇サービスのステージ(メインバンクプラスなど)を達成することで、ATM利用手数料や振込手数料の無料回数特典を受けることができます。
Q3:エコ通帳やスーパーデビットを利用するメリットは何ですか?
A3:ペーパーレス化による環境配慮や利便性の向上だけでなく、銀行が提供する各種優遇プログラムの判定条件を満たしやすくなり、結果としてATMや振込にかかるコストをトータルで軽減できる点が大きなメリットです。
まとめ:今後の動向と失敗しないための判断基準
ここまで、三菱UFJ銀行の振込手数料に関する仕組みや、コストを賢く削減するための具体的な手法について詳しく見てきました。金融サービスはデジタル化の波に伴い常にアップデートされており、従来の常識のままで利用していると、知らず知らずのうちに余分なコストを支払ってしまうリスクがあります。
失敗しないための判断基準として最も大切なのは、「店舗窓口や従来型ATMを安易に頼らず、まずはインターネットバンキングや公式アプリを軸に行動する」という点に尽きます。自身の利用目的や頻度に適した優遇プログラム(エコ通帳や各種デビット、口座連携など)を積極的に取り入れ、日々の手数料コストをスマートに最適化していきましょう。